Salah satu pertanyaan paling umum saat ingin membeli rumah adalah, cicilannya berapa per bulan? Pertanyaan ini wajar, karena cicilan akan menjadi komitmen finansial jangka panjang yang harus disesuaikan dengan kondisi keuangan.
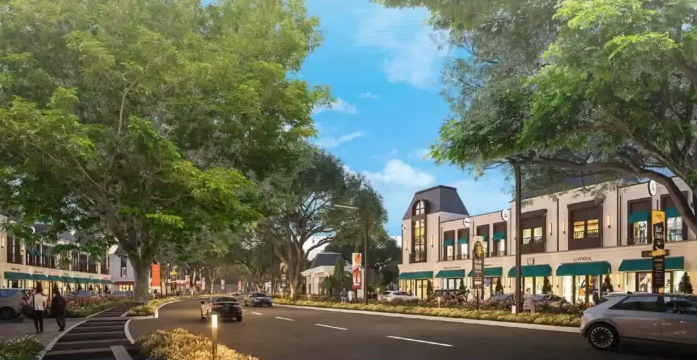
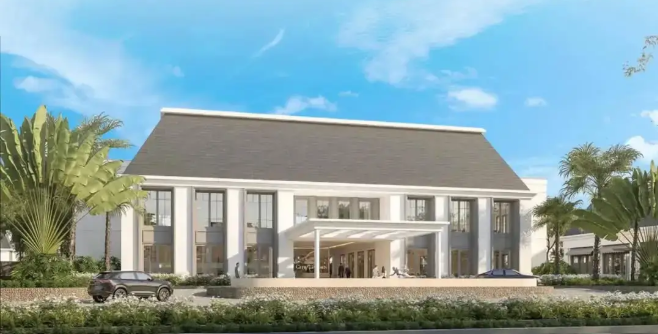
Di tengah harga properti yang terus meningkat, banyak calon pembeli mulai mencari perumahan dengan cicilan yang masih masuk akal. Salah satu proyek yang cukup sering dicari adalah Citra Garden Bekasi, yang dikembangkan oleh Ciputra Group.
Dengan harga mulai 700 jutaan, proyek ini terlihat menarik bagi pembeli rumah pertama. Namun, berapa sebenarnya cicilan per bulannya? Apa saja skema pembayaran yang tersedia? Dan apakah cicilannya masih tergolong aman?
Artikel ini akan membantu kamu memahami simulasi cicilan secara lebih jelas, termasuk faktor-faktor yang memengaruhinya.
Skema KPR yang Tersedia
Dalam pembelian rumah seperti di Citra Garden Bekasi, metode pembayaran yang paling umum digunakan adalah Kredit Pemilikan Rumah (KPR). Skema ini memungkinkan pembeli untuk mencicil rumah dalam jangka waktu tertentu dengan bantuan bank.
Beberapa skema KPR yang biasanya tersedia antara lain:
- KPR konvensional (bank rekanan developer)
Skema paling umum dengan tenor panjang dan bunga kompetitif. - KPR fixed rate (bunga tetap di awal)
Bunga tetap dalam beberapa tahun pertama, kemudian mengikuti pasar. - KPR floating rate
Bunga menyesuaikan kondisi pasar setelah masa fixed selesai.
Penjelasan penting:
Setiap skema memiliki kelebihan dan risiko masing-masing. Bunga tetap memberikan stabilitas di awal, sementara bunga floating bisa berubah tergantung kondisi ekonomi.
Pro Tips:
Pilih skema KPR yang sesuai dengan profil keuangan kamu. Jika ingin aman di awal, pilih fixed rate. Jika siap dengan fluktuasi, floating bisa jadi opsi.
Estimasi Cicilan per Bulan
Untuk memberikan gambaran yang lebih realistis, berikut simulasi cicilan berdasarkan harga rumah di Citra Garden Bekasi.
| Harga Rumah | DP 10% | Tenor 15 Tahun | Estimasi Cicilan |
| 700 juta | 70 juta | 15 tahun | ± 5,5 – 6 juta/bulan |
| 800 juta | 80 juta | 15 tahun | ± 6,5 – 7 juta/bulan |
| 900 juta | 90 juta | 15 tahun | ± 7 – 8 juta/bulan |
| 1 Miliar | 100 juta | 15 tahun | ± 8 – 10 juta/bulan |
Perlu dipahami bahwa angka di atas adalah estimasi. Cicilan aktual bisa berbeda tergantung pada:
- Suku bunga bank
- Tenor pinjaman
- Besar DP yang dibayarkan
Semakin besar DP, maka cicilan bulanan akan semakin ringan.
Pro Tips: Jika ingin cicilan lebih ringan, pertimbangkan untuk:
- Menambah DP di awal
- Memilih tenor lebih panjang
- Membandingkan penawaran dari beberapa bank
DP & Biaya Awal
Selain cicilan bulanan, ada biaya awal yang perlu dipersiapkan sebelum membeli rumah. Banyak pembeli sering hanya fokus pada cicilan, padahal biaya awal juga cukup signifikan.
Beberapa komponen biaya awal meliputi:
- Down Payment (DP)
Umumnya mulai dari 10% dari harga rumah. - Biaya KPR
Termasuk provisi bank, administrasi, dan appraisal. - Biaya notaris & legalitas
Untuk pengurusan akad dan sertifikat. - Biaya tambahan lainnya
Seperti asuransi jiwa dan asuransi properti.
Secara total, biaya awal biasanya berada di kisaran 15–20% dari harga rumah.
Pro Tips: Jangan gunakan seluruh tabungan hanya untuk DP. Pastikan masih ada dana cadangan untuk kebutuhan darurat setelah pembelian.
Tips Lolos KPR
Mendapatkan persetujuan KPR bukan hanya soal gaji besar. Ada beberapa faktor yang sangat memengaruhi keputusan bank.
Beberapa hal penting yang perlu diperhatikan:
- Rasio utang terhadap penghasilan
Idealnya cicilan tidak lebih dari 30–35% dari penghasilan bulanan. - Riwayat kredit (BI Checking / SLIK OJK)
Pastikan tidak ada tunggakan atau kredit macet. - Stabilitas pekerjaan
Masa kerja minimal biasanya menjadi pertimbangan bank. - Kelengkapan dokumen
Seperti slip gaji, NPWP, dan rekening koran.
Bank akan menilai kemampuan kamu untuk membayar cicilan dalam jangka panjang, bukan hanya kondisi saat ini.
Sebelum mengajukan KPR pastikan:
- Lunasi atau kurangi cicilan lain
- Hindari pengajuan kredit baru
- Jaga histori pembayaran tetap lancar
Apakah Cicilan Masih Aman?
Pertanyaan terakhir yang paling penting adalah, apakah cicilan rumah ini masih tergolong aman untuk diambil?
Untuk menjawabnya, kamu perlu melihat kondisi finansial secara keseluruhan. Cicilan rumah idealnya tidak mengganggu kebutuhan utama dan masih menyisakan ruang untuk tabungan serta dana darurat.
Beberapa indikator cicilan yang masih aman:
- Tidak melebihi 30–35% dari penghasilan
- Masih ada sisa untuk kebutuhan hidup bulanan
- Memiliki dana darurat minimal 6 bulan
- Tidak bergantung pada satu sumber penghasilan saja
Namun, jika cicilan terasa terlalu berat sejak awal, ada risiko akan menjadi beban di kemudian hari.
Insight: Jangan hanya fokus bisa bayar sekarang, tapi pikirkan juga:
- Kenaikan biaya hidup
- Kemungkinan perubahan penghasilan
- Kebutuhan jangka panjang lainnya
Kesimpulan
Cicilan Citra Garden Bekasi masih tergolong masuk akal untuk kelas rumah di kisaran 700 jutaan, terutama bagi pembeli rumah pertama yang memiliki penghasilan stabil.
Dengan estimasi cicilan mulai dari 5–7 jutaan per bulan, proyek ini bisa menjadi pilihan yang realistis jika disesuaikan dengan kondisi finansial masing-masing.
Namun, penting untuk tidak hanya melihat angka cicilan. Perhatikan juga biaya awal, stabilitas penghasilan, dan kesiapan jangka panjang sebelum mengambil keputusan.
Jika kamu sedang mempertimbangkan untuk membeli, langkah terbaik adalah menghitung simulasi cicilan secara detail, membandingkan penawaran dari beberapa bank, dan memastikan bahwa cicilan tersebut benar-benar aman untuk kamu jalani dalam jangka panjang. Untuk mendapatkan perhitungan yang lebih akurat dan promo terbaru, kamu bisa langsung menghubungi tim marketing kami.
FAQs Seputar Cicilan Citra Garden Bekasi
- Berapa cicilan rumah di Citra Garden Bekasi?
Mulai dari sekitar 5,5–6 juta per bulan tergantung harga dan tenor. - Berapa DP minimalnya?
Umumnya mulai dari 10% dari harga rumah. - Apakah bisa KPR?
Ya, tersedia berbagai pilihan KPR dari bank rekanan. - Apa syarat utama KPR?
Penghasilan stabil, riwayat kredit baik, dan dokumen lengkap. - Apakah cicilan aman untuk diambil?
Tergantung kondisi finansial, idealnya tidak lebih dari 30–35% dari penghasilan.